Fiscalización CONCYTEC 2026: las nuevas reglas que pueden costarte el beneficio tributario si no las conoces
La mayoría de empresas que acceden al beneficio tributario de la Ley 30309 celebran el día que CONCYTEC aprueba su proyecto. Y con razón, la calificación desbloquea una deducción que puede representar cientos de miles de soles en ahorro fiscal.
Pero lo que pocas empresas entienden es que la aprobación no es la línea de meta. Es la línea de partida.
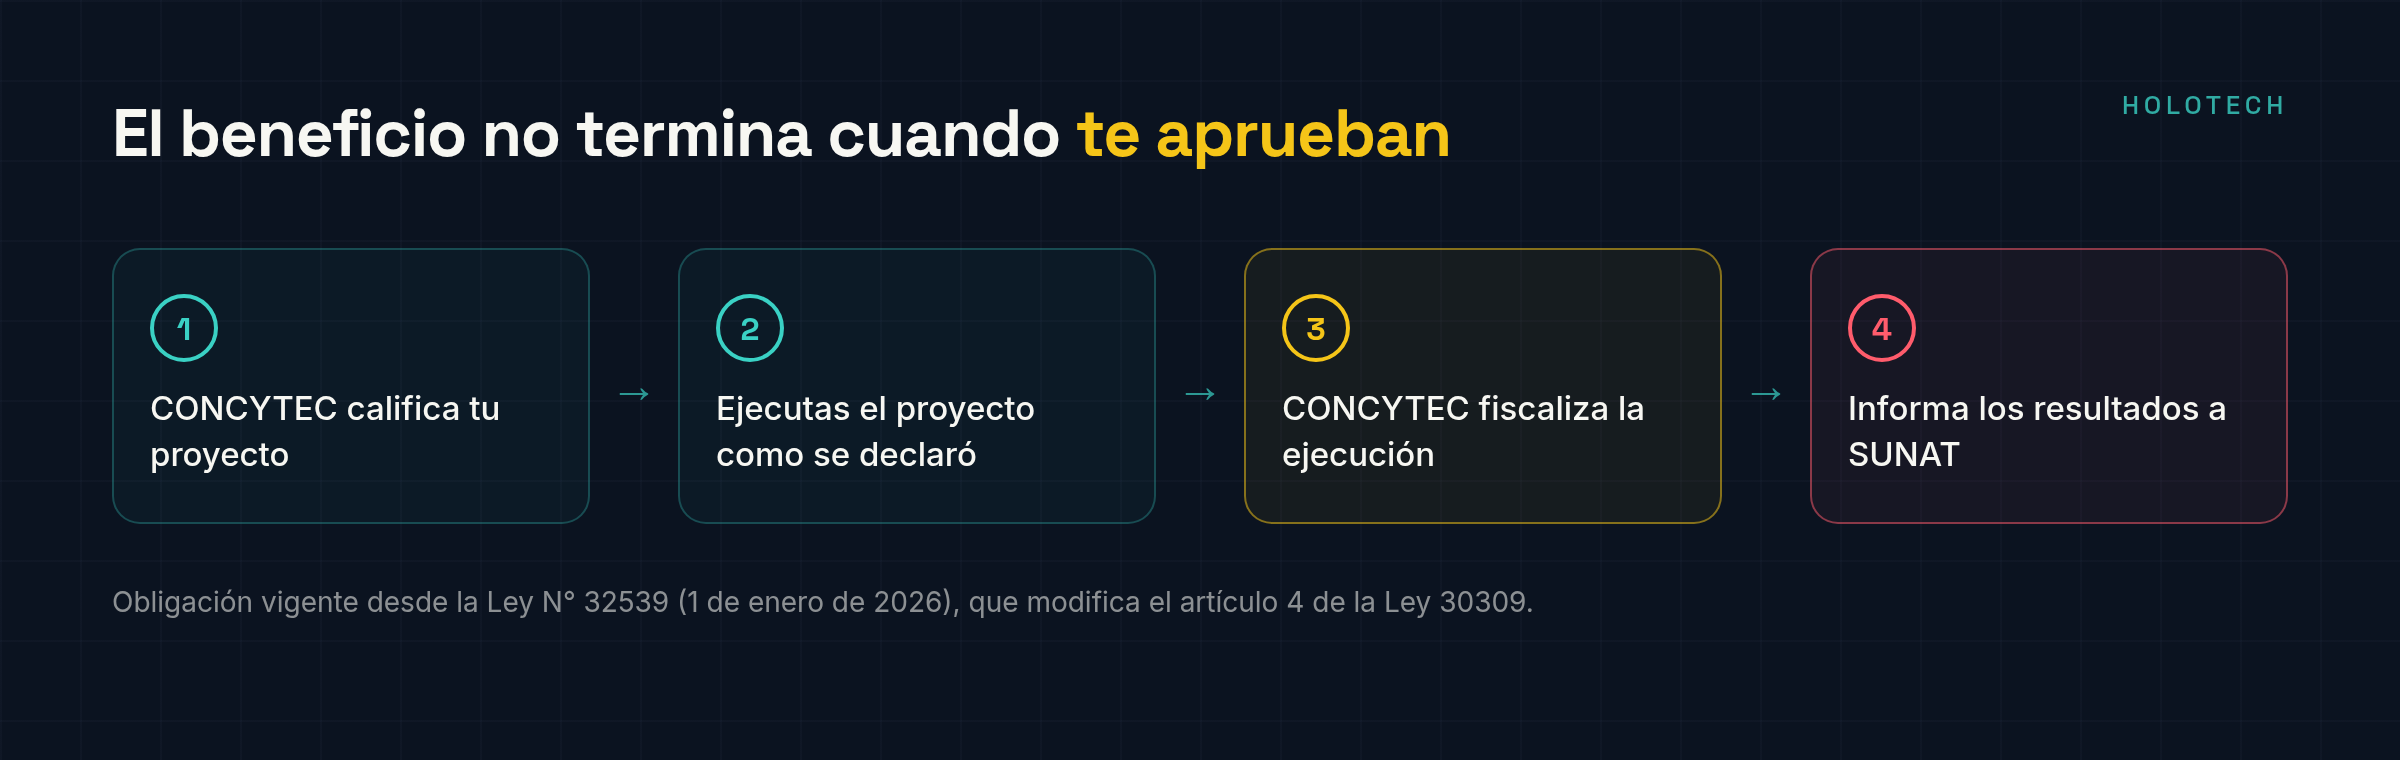
Desde el 1 de enero de 2026, con la entrada en vigencia de la Ley N° 32539, CONCYTEC tiene un mandato legal explícito que cambia las reglas del juego para toda empresa con un proyecto de I+D+i calificado: fiscalizar la ejecución del proyecto y reportar los resultados directamente a SUNAT.
Esto no es una posibilidad teórica. Es una obligación normativa con consecuencias tributarias reales.
Qué dice exactamente la Ley 32539 sobre fiscalización
La norma modifica el artículo 4 de la Ley 30309 y establece dos obligaciones concretas para las entidades calificadoras, principalmente CONCYTEC:
- Fiscalizar la ejecución de los proyectos de I+D+i que hayan sido calificados
- Informar los resultados de esa fiscalización a la SUNAT, en la forma, plazos y condiciones que establezca el reglamento o la SUNAT mediante resolución de superintendencia
Antes de esta modificación, la fiscalización existía como práctica administrativa pero no tenía este nivel de formalización. No había obligación expresa de compartir información con la autoridad tributaria. Ahora sí la hay.
El Poder Ejecutivo tiene un plazo de 30 días calendario desde la publicación de la ley para adecuar el reglamento. Esto significa que los mecanismos operativos, formatos, plazos, canales de reporte, se definirán durante 2026. Pero la obligación de fiscalizar ya está vigente.
Qué fiscaliza CONCYTEC (y qué no)
Este es el punto donde más confusión hay. Claudia Carpio, especialista del programa de Beneficios Tributarios de CONCYTEC, lo aclaró en entrevista con el diario Gestión en enero de 2026:
"La fiscalización consiste en revisar que efectivamente se desarrolle el proyecto y se culmine. Esto no tiene nada que ver con el éxito del proyecto."
Esa distinción es fundamental. CONCYTEC no va a castigarte porque tu proyecto de investigación no alcanzó los resultados esperados. La innovación tiene riesgos inherentes, el Estado lo sabe y no penaliza el fracaso técnico.
Lo que sí fiscaliza es:
- Que el proyecto se haya ejecutado: que efectivamente hayas realizado las actividades que declaraste en tu solicitud de calificación
- Que se haya completado: que no hayas abandonado el proyecto a medio camino después de aplicar la deducción
- Que los gastos sean consistentes: que lo que dedujiste corresponda a gastos reales del proyecto calificado
- Que la documentación exista: informes de avance, comprobantes, entregables, registros técnicos
El escenario que toda empresa debe evitar
Imaginemos una situación concreta. Una empresa calificó un proyecto de desarrollo tecnológico ante CONCYTEC en 2024. Aplicó la deducción adicional de 140% en su declaración jurada anual del Impuesto a la Renta. El ahorro fue de S/ 180,000.
Pero el proyecto quedó a medias. Hubo cambios de prioridades, el equipo técnico se redujo, la documentación de avance nunca se completó. El proyecto existe en el papel pero no en la realidad operativa de la empresa.
Con la Ley 32539, CONCYTEC tiene la obligación de detectar esa situación y reportarla a SUNAT. Si SUNAT determina que el gasto no corresponde a un proyecto efectivamente ejecutado, puede:
- Desconocer la deducción adicional aplicada
- Exigir el pago del impuesto dejado de pagar
- Aplicar multas e intereses moratorios
- En casos extremos, iniciar una fiscalización tributaria más amplia
El costo de no completar un proyecto puede terminar siendo varias veces mayor que el beneficio que obtuviste.
Los 5 documentos que necesitas tener impecables
Si tu empresa ya tiene un proyecto calificado, o está por presentar uno, esta es la documentación que debes mantener al día desde el primer momento:
1. Informe técnico de avance por fase
Cada fase declarada en tu proyecto debe tener un informe que describa qué se hizo, qué resultados se obtuvieron, qué desviaciones hubo respecto al plan original y cómo se abordaron. No tiene que ser un paper académico, pero sí debe ser específico, verificable y consistente con lo que declaraste ante CONCYTEC.
2. Registro de gastos vinculados al proyecto
Cada sol que deduces debe estar respaldado por un comprobante vinculado al proyecto. Facturas de proveedores, boletas de pago del equipo técnico, órdenes de compra de materiales, contratos de consultoría. Todo debe estar categorizado según los rubros del presupuesto presentado en la calificación.
3. Evidencia de ejecución de actividades
Fotos de laboratorio, registros de pruebas, prototipos, capturas de pantalla de software desarrollado, actas de reuniones técnicas, reportes de campo. La evidencia concreta de que las actividades declaradas efectivamente se realizaron.
4. Entregables comprometidos
Si en tu solicitud de calificación declaraste que ibas a producir un prototipo funcional, un manual técnico, una patente, un informe de resultados, esos entregables deben existir. No necesitan ser perfectos, pero deben existir.
5. Informe final del proyecto
Al concluir el proyecto, un informe que resuma todo: objetivos planteados, metodología aplicada, actividades ejecutadas, resultados obtenidos (exitosos o no), gastos ejecutados versus presupuesto, lecciones aprendidas. Este documento es el que CONCYTEC revisará primero en una fiscalización.
Cómo prepararte si ya tienes un proyecto aprobado
Si tu proyecto fue calificado antes de 2026 y está en ejecución, no entres en pánico. La Ley 32539 no cambia retroactivamente las reglas de tu proyecto. Lo que sí hace es formalizar un proceso de fiscalización que va a aplicar a todos los proyectos activos.
Tu plan de acción inmediato:
- Auditoría interna de documentación: revisa qué tienes y qué te falta. Compara tu documentación actual contra los 5 puntos anteriores
- Regulariza lo pendiente: si tienes fases ejecutadas sin informe de avance, redáctalos ahora. Es mejor documentar con algo de retraso que no documentar
- Alinea gastos con presupuesto: verifica que los comprobantes de gasto estén correctamente categorizados según los rubros del proyecto
- Prepara el informe final: si el proyecto ya concluyó o está por concluir, el informe final debe estar listo antes de que CONCYTEC lo solicite
Cómo prepararte si vas a presentar un proyecto nuevo
Para empresas que están evaluando presentar un proyecto por primera vez en 2026, el nuevo escenario de fiscalización debería ser parte del diseño desde el inicio:
- Diseña el proyecto pensando en la fiscalización: cada fase, cada entregable, cada indicador que declares es un compromiso verificable. Sé ambicioso pero realista
- Presupuesta la documentación: incluye en tu presupuesto el costo de mantener registros, informes y evidencia. No es overhead, es protección del beneficio tributario
- Asigna un responsable de seguimiento: alguien en tu equipo debe ser el dueño de la documentación técnica del proyecto. No puede ser una responsabilidad diluida
- Establece hitos de revisión: no esperes al final del proyecto para documentar. Cada trimestre, cada fase completada, genera su informe
La paradoja de la fiscalización
Hay una lectura que pocos están haciendo: la formalización de la fiscalización es, paradójicamente, la mejor noticia para las empresas serias.
En un ecosistema sin fiscalización, el beneficio tributario pierde credibilidad política. Si el Estado percibe que las empresas obtienen deducciones sin ejecutar realmente los proyectos, el incentivo se elimina. Ha pasado en otros países.
La Ley 32539 es una señal de que el Estado quiere que el beneficio funcione y perdure. Está dispuesto a invertir en supervisión porque cree en el retorno. Las empresas que se preparen bien van a poder usar este beneficio con tranquilidad durante años. Las que improvisen, van a perder acceso, y posiblemente algo más.
La diferencia, como siempre, está en la preparación.
¿Ya tienes un proyecto calificado y no tienes un plan de seguimiento documental? ¿O estás diseñando un proyecto nuevo y quieres que resista cualquier fiscalización desde el día uno? En ambos casos, una revisión de 30 minutos puede ahorrarte un problema de meses. Hablemos antes de que SUNAT toque la puerta.
Referencias
- El Peruano, Ley N° 32539 (Edición Extraordinaria, 31/12/2025)
- Diario Gestión (enero 2026): Incentivo para innovar, 66 empresas obtienen beneficio tributario y dos regiones son la llave para 2026
- B&B Abogados y Contadores: Prórroga del beneficio y nuevas reglas de fiscalización hasta 2028
- Contadores y Empresas: Extienden vigencia del beneficio de deducción adicional para inversión en proyectos de investigación
- CONCYTEC, Portal de Beneficios Tributarios
Fuentes: Ley N° 32539 (modifica el art. 4 de la Ley N° 30309) · SUNAT · CONCYTEC.