Ley 32539: lo que cambió el 1 de enero de 2026 y por qué tu contador necesita saberlo antes de la declaración anual
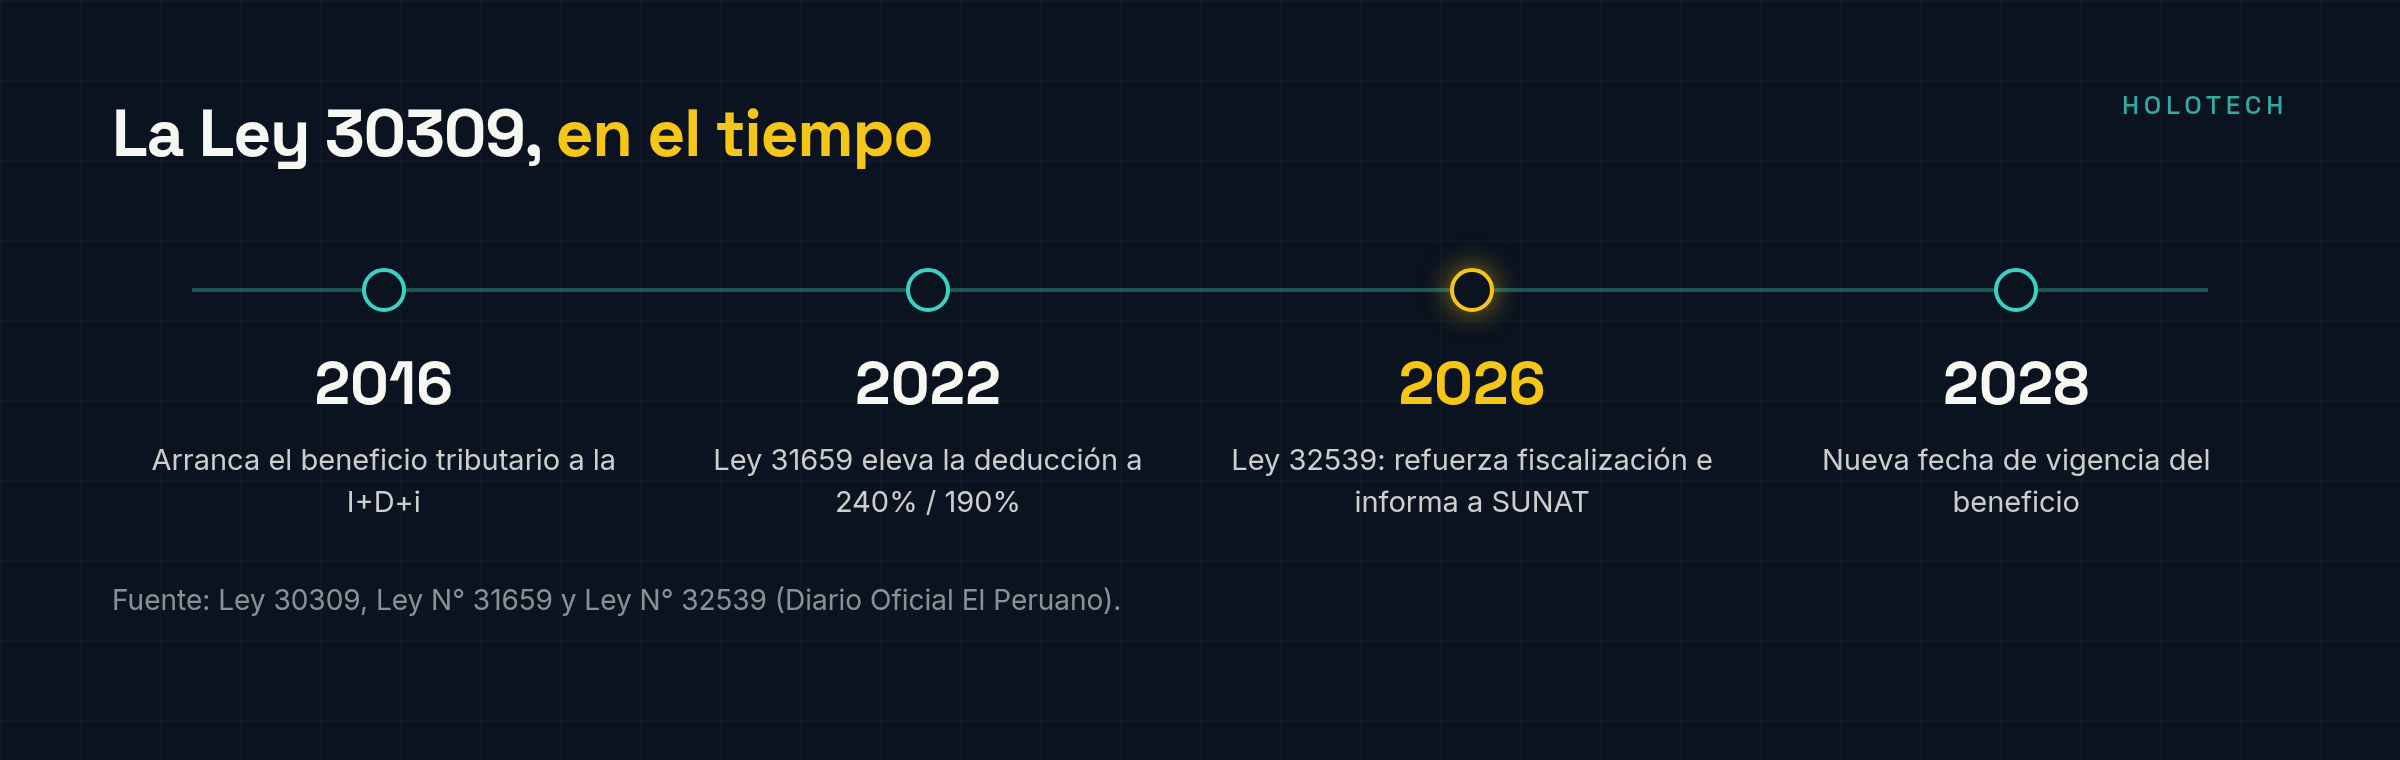
El 31 de diciembre de 2025, mientras la mayoría del país preparaba la cena de Año Nuevo, la edición extraordinaria del Diario Oficial El Peruano publicó la Ley N° 32539. Una norma que modifica dos artículos de la Ley 30309, los artículos 4 y 7, y que, en la práctica, cambia las condiciones para toda empresa peruana que invierte o planea invertir en investigación, desarrollo tecnológico e innovación.
Si tu empresa ya aplica el beneficio tributario de I+D+i, estos cambios te afectan directamente. Si estabas evaluando aplicar por primera vez, el escenario acaba de volverse más favorable, pero también más exigente.
Lo que dice la Ley 32539 (sin jerga legal)
La norma modifica dos cosas fundamentales:
1. El beneficio se extiende hasta diciembre de 2028
El artículo 7 de la Ley 30309 tenía fecha de vencimiento el 31 de diciembre de 2025. Con la Ley 32539, ese plazo se amplió tres años más, hasta el 31 de diciembre de 2028.
Pero hay un detalle que pocos han notado: los proyectos que sean calificados dentro de ese plazo y que no hayan terminado al 31 de diciembre de 2028, podrán seguir aplicando la deducción adicional hasta el 31 de diciembre de 2030. Esto significa que un proyecto de I+D+i que inicies hoy y dure 36 meses tiene cobertura garantizada.
Para la planificación tributaria de mediano plazo, esto es una señal clara del Estado: hay ventana suficiente para diseñar, ejecutar y capitalizar proyectos de innovación sin el riesgo de que el beneficio expire a mitad de camino.
2. CONCYTEC ahora tiene un mandato explícito de fiscalización, y debe reportar a SUNAT
Aquí está el cambio que más impacto operativo tendrá. El artículo 4 modificado establece que las entidades encargadas de calificar los proyectos, principalmente CONCYTEC, deben:
- Fiscalizar la ejecución de los proyectos de I+D+i que hayan calificado
- Informar los resultados de esa fiscalización a la SUNAT, en la forma, plazos y condiciones que establezca el reglamento
Antes de la Ley 32539, la fiscalización existía pero no tenía este nivel de formalidad ni la obligación expresa de compartir información con la autoridad tributaria. Ahora, CONCYTEC se convierte en un puente directo entre tu proyecto de innovación y tu situación ante SUNAT.
Claudia Carpio, especialista del programa de Beneficios Tributarios de CONCYTEC, aclaró en entrevista con Gestión que la fiscalización verifica que el proyecto se ejecute y se complete, no que tenga éxito. En sus palabras: "Esto no tiene nada que ver con el éxito del proyecto". Un proyecto que se ejecutó correctamente pero no alcanzó los resultados esperados sigue siendo válido.
Lo que sí puede costarte el beneficio es no ejecutar el proyecto, no cumplir los hitos declarados, o no tener la documentación que respalde lo que hiciste.
Qué significa esto para tu empresa
Si ya tienes un proyecto calificado bajo la Ley 30309, el mensaje es directo: asegúrate de que tu documentación técnica esté impecable. Informes de avance, comprobantes de gasto, evidencia de ejecución, entregables por fase. Todo lo que declaraste en tu solicitud de calificación, CONCYTEC ahora tiene la obligación legal de verificar que efectivamente lo hayas realizado.
Si estás evaluando presentar un proyecto por primera vez, el panorama tiene dos caras:
La cara positiva: tienes garantía de que el beneficio estará disponible al menos hasta 2028, con posibilidad de ejecutar hasta 2030. Eso elimina la incertidumbre regulatoria que frenaba a muchas empresas.
La cara exigente: ya no basta con obtener la calificación y aplicar la deducción. El estándar de documentación y seguimiento será más alto. Necesitas un plan de ejecución que no solo convenza al evaluador de CONCYTEC al inicio, sino que resista la fiscalización posterior.
Lo que tu contador necesita saber
La deducción adicional se aplica en la declaración jurada anual del Impuesto a la Renta. Los porcentajes no cambiaron con la Ley 32539:
- 175% de deducción total (100% del gasto + 75% adicional) para empresas con ingresos netos mayores a 2,300 UIT
- 200% para empresas con ingresos netos entre 500 y 2,300 UIT
- 240% para MYPES con ingresos netos de hasta 500 UIT
Lo que sí cambió es que ahora SUNAT tendrá información directa de CONCYTEC sobre si tu proyecto se ejecutó conforme a lo calificado. Si hay inconsistencias entre lo que dedujiste y lo que CONCYTEC reporta, es razonable esperar un requerimiento.
El Poder Ejecutivo tiene un plazo de 30 días calendario desde la publicación de la ley para adecuar las normas reglamentarias. Eso significa que durante el primer trimestre de 2026 se conocerán los detalles operativos de cómo funcionará el reporte CONCYTEC-SUNAT.
La oportunidad detrás de la exigencia
Hay una lectura que pocos están haciendo: el hecho de que el Estado formalice la fiscalización es, paradójicamente, una buena señal para el ecosistema. Significa que se toma en serio el beneficio. Que quiere que funcione. Que está dispuesto a invertir en supervisión porque cree que el retorno para el país lo justifica.
Las empresas que se preparen correctamente, con proyectos bien formulados, documentación robusta y seguimiento técnico, van a poder aplicar el beneficio con total tranquilidad. Las que improvisen, van a tener problemas.
La diferencia entre ambos grupos no es el tamaño de la empresa ni el presupuesto de I+D. Es la calidad del acompañamiento técnico.
¿Ya tienes un proyecto de I+D+i y te preocupa cómo te afectan estos cambios? ¿O estás evaluando si vale la pena postular antes del cierre fiscal? En ambos casos, una conversación de 30 minutos puede ahorrarte meses de incertidumbre. Conversemos.
Referencias
- El Peruano, Ley N° 32539 (Edición Extraordinaria, 31/12/2025)
- Diario Gestión (enero 2026): Incentivo para innovar, 66 empresas obtienen beneficio tributario
- B&B Abogados y Contadores: Prórroga del beneficio y nuevas reglas de fiscalización hasta 2028
- Kuo IP: Ley N° 32539 amplía incentivos tributarios para I+D+i hasta 2028
- Editorial Economía y Finanzas: Cambios tributarios a tener en cuenta en el 2026
Fuentes: Ley N° 32539 y Ley N° 30309 (Diario Oficial El Peruano) · CONCYTEC.